

Die Kapitallebensversicherung ist eine komplexe Finanzprodukt, das sowohl Lebensversicherungsschutz als auch eine Form der Geldanlage kombiniert. Viele Menschen haben eine solche Versicherung, sind sich aber unsicher über die genauen Bedingungen, Optionen und Grundlagen. Dieser Artikel soll Licht ins Dunkel bringen und Ihnen helfen, Ihre Kapitallebensversicherung besser zu verstehen.
Key Takeaways:
- Eine Kapitallebensversicherung kombiniert Versicherungsschutz und Geldanlage.
- Es gibt verschiedene Optionen für die Auszahlung, Beitragszahlung und Vertragsgestaltung.
- Die Rendite ist oft geringer als bei anderen Anlageformen, bietet aber auch Sicherheit.
- Prüfen Sie Ihre Police regelmäßig und passen Sie sie gegebenenfalls an Ihre aktuelle Lebenssituation an.
Kapitallebensversicherung Grundlagen: Was ist das eigentlich?
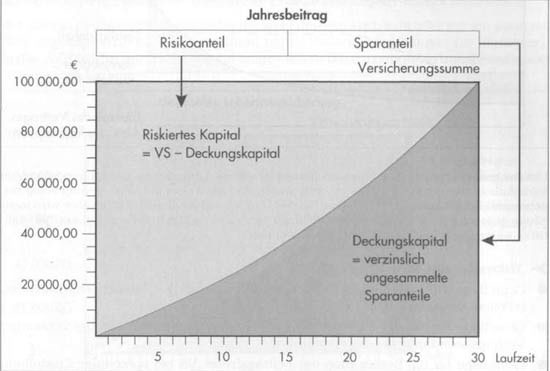
Eine Kapitallebensversicherung ist im Kern ein Vertrag, der zwei Hauptfunktionen erfüllt: Zum einen bietet sie einen Todesfallschutz für Ihre Hinterbliebenen. Sollten Sie während der Laufzeit des Vertrags versterben, wird die vereinbarte Versicherungssumme an die Begünstigten ausgezahlt. Zum anderen baut die Versicherung im Laufe der Zeit einen Kapitalstock auf. Dieser Kapitalstock entsteht durch Ihre eingezahlten Beiträge, abzüglich der Kosten für den Versicherungsschutz und die Verwaltung.
Am Ende der Vertragslaufzeit wird dieser Kapitalstock, zuzüglich eventueller Überschussbeteiligungen, an Sie ausgezahlt. Die Kapitallebensversicherung wurde früher oft als eine sichere Form der Altersvorsorge betrachtet. In Zeiten niedriger Zinsen ist die Rendite jedoch oft geringer als bei anderen Anlageformen. Dennoch kann sie, je nach persönlicher Situation und Risikobereitschaft, eine sinnvolle Ergänzung zur Altersvorsorge darstellen. Wichtig ist, die verschiedenen Produkte am Markt zu vergleichen und die Konditionen genau zu prüfen. Viele Versicherer bieten auch fondsgebundene Varianten an, bei denen ein Teil der Beiträge in Investmentfonds investiert wird. Dies bietet die Chance auf höhere Renditen, birgt aber auch ein höheres Risiko.
Kapitallebensversicherung Optionen: Welche Möglichkeiten habe ich?
Ihre Kapitallebensversicherung bietet Ihnen verschiedene Optionen, die Sie während der Vertragslaufzeit nutzen können. Dazu gehören unter anderem:
- Beitragsfreistellung: Wenn Sie vorübergehend finanzielle Schwierigkeiten haben, können Sie Ihre Versicherung beitragsfrei stellen. Das bedeutet, dass Sie keine Beiträge mehr zahlen, der Versicherungsschutz aber in reduzierter Form bestehen bleibt. Der Kapitalstock wird dann durch die bereits eingezahlten Beiträge weiter verzinst.
- Kündigung: Sie können Ihre Kapitallebensversicherung jederzeit kündigen. Allerdings sollten Sie sich bewusst sein, dass Sie in diesem Fall möglicherweise Verluste realisieren, da die Auszahlungssumme in der Regel geringer ist als die Summe der eingezahlten Beiträge. Dies liegt daran, dass die Versicherung bei der Kündigung Stornogebühren erhebt und die Kosten für den Versicherungsschutz bereits beglichen wurden.
- Teilkündigung: Einige Versicherungen bieten die Möglichkeit einer Teilkündigung. Dabei wird ein Teil des Kapitalstocks ausgezahlt, während der Versicherungsschutz und der verbleibende Kapitalstock weiter bestehen bleiben.
- Police beleihen: Sie können Ihre Police auch beleihen, um kurzfristig an Geld zu kommen. In diesem Fall nehmen Sie einen Kredit bei der Versicherungsgesellschaft auf und verpfänden Ihre Kapitallebensversicherung als Sicherheit.
- Verrentung: Statt einer einmaligen Auszahlung am Ende der Laufzeit können Sie sich den Kapitalstock auch in Form einer monatlichen Rente auszahlen lassen. Dies bietet Ihnen eine lebenslange, planbare Einkommensquelle.
Es ist ratsam, sich vor der Ausübung einer dieser Optionen von einem unabhängigen Experten beraten zu lassen, um die Vor- und Nachteile abzuwägen und die für Sie beste Entscheidung zu treffen.
Kapitallebensversicherung Übersicht: Den Durchblick behalten
Um den Durchblick bei Ihrer Kapitallebensversicherung zu behalten, ist es wichtig, die Vertragsunterlagen genau zu studieren und regelmäßig zu prüfen. Achten Sie besonders auf folgende Punkte:
- Versicherungssumme: Wie hoch ist die Versicherungssumme im Todesfall?
- Laufzeit: Wie lange läuft der Vertrag?
- Beiträge: Wie hoch sind die monatlichen Beiträge?
- Überschussbeteiligung: Wie werden die Überschüsse verwendet?
- Kosten: Welche Kosten fallen für den Versicherungsschutz und die Verwaltung an?
- Rendite: Welche Rendite hat die Versicherung in den letzten Jahren erzielt?
- Auszahlungsoptionen: Welche Auszahlungsoptionen gibt es am Ende der Laufzeit?
Vergleichen Sie Ihre Kapitallebensversicherung auch regelmäßig mit anderen Anlageformen und prüfen Sie, ob sie noch zu Ihrer aktuellen Lebenssituation und Ihren finanziellen Zielen passt. Es kann sinnvoll sein, die Versicherung anzupassen oder gegebenenfalls zu kündigen und das Kapital in andere Anlageformen zu investieren. Achten Sie dabei auch auf steuerliche Aspekte, denn die Auszahlung einer Kapitallebensversicherung kann steuerpflichtig sein.
Kapitallebensversicherung und die aktuelle Marktlage: Was ist zu beachten?
In Zeiten niedriger Zinsen und hoher Inflation ist es besonders wichtig, die Rendite und die Kosten Ihrer Kapitallebensversicherung genau zu prüfen. Oftmals sind die Kosten höher als die erzielte Rendite, wodurch die Versicherung faktisch keinen Gewinn erwirtschaftet. Es gibt viele Alternativen zur klassischen Kapitallebensversicherung, die potenziell höhere Renditen versprechen, aber auch mit einem höheren Risiko verbunden sind. Dazu gehören beispielsweise:
- Aktienfonds: Aktienfonds bieten die Chance auf hohe Renditen, sind aber auch risikoreicher als eine Kapitallebensversicherung.
- Immobilien: Immobilien können eine gute Wertanlage sein, erfordern aber auch einen höheren Kapitaleinsatz und einen gewissen Verwaltungsaufwand.
- ETFs: Exchange Traded Funds (ETFs) sind kostengünstige Indexfonds, die eine breite Streuung des Kapitals ermöglichen.
Es ist wichtig, die verschiedenen Anlageformen zu vergleichen und die für Sie passende Strategie zu wählen. Lassen Sie sich dabei von einem unabhängigen Finanzberater beraten und berücksichtigen Sie Ihre persönliche Risikobereitschaft und Ihre finanziellen Ziele. Die beste Strategie ist oft eine Kombination aus verschiedenen Anlageformen, um das Risiko zu streuen und die Chance auf eine angemessene Rendite zu erhöhen. Denken Sie daran, dass eine gute Altersvorsorge aus mehreren Säulen bestehen sollte, zu denen neben der gesetzlichen Rente auch private Vorsorge und betriebliche Altersvorsorge gehören können.


